Mutuelle santé : comment choisir sans se tromper
Méthode pas à pas pour comparer les garanties et éviter les pièges.
6 min de lecture
4,5sur 5803 votes
- 8,8Klecteurs
- 38en ce moment
- 330partages
Pour choisir une mutuelle santé sans vous tromper, partez de vos dépenses de soins réelles, puis comparez les garanties sur les postes qui vous concernent vraiment : consultations, hospitalisation, optique, dentaire et besoins de votre foyer. Le bon contrat n’est pas forcément le moins cher, ni celui qui affiche le plus haut pourcentage, mais celui dont les remboursements et les limites correspondent à votre situation.
Face à des tableaux de garanties très fournis, il est facile de se concentrer sur la cotisation mensuelle et de négliger le reste. Pourtant, une complémentaire santé se choisit d’abord en fonction de ce qui peut rester à votre charge lorsque vous consultez, achetez un équipement ou êtes hospitalisé. Une formule très complète peut être peu utile si elle couvre des soins que vous n’utilisez jamais. À l’inverse, une offre économique peut devenir décevante lorsqu’un besoin régulier apparaît.
Cette méthode permet de comparer les contrats avec plus de recul. Elle ne remplace pas la lecture des documents contractuels, mais elle aide à poser les bonnes questions avant toute souscription.
Mutuelle santé : comment choisir sans se tromper en partant de votre profil
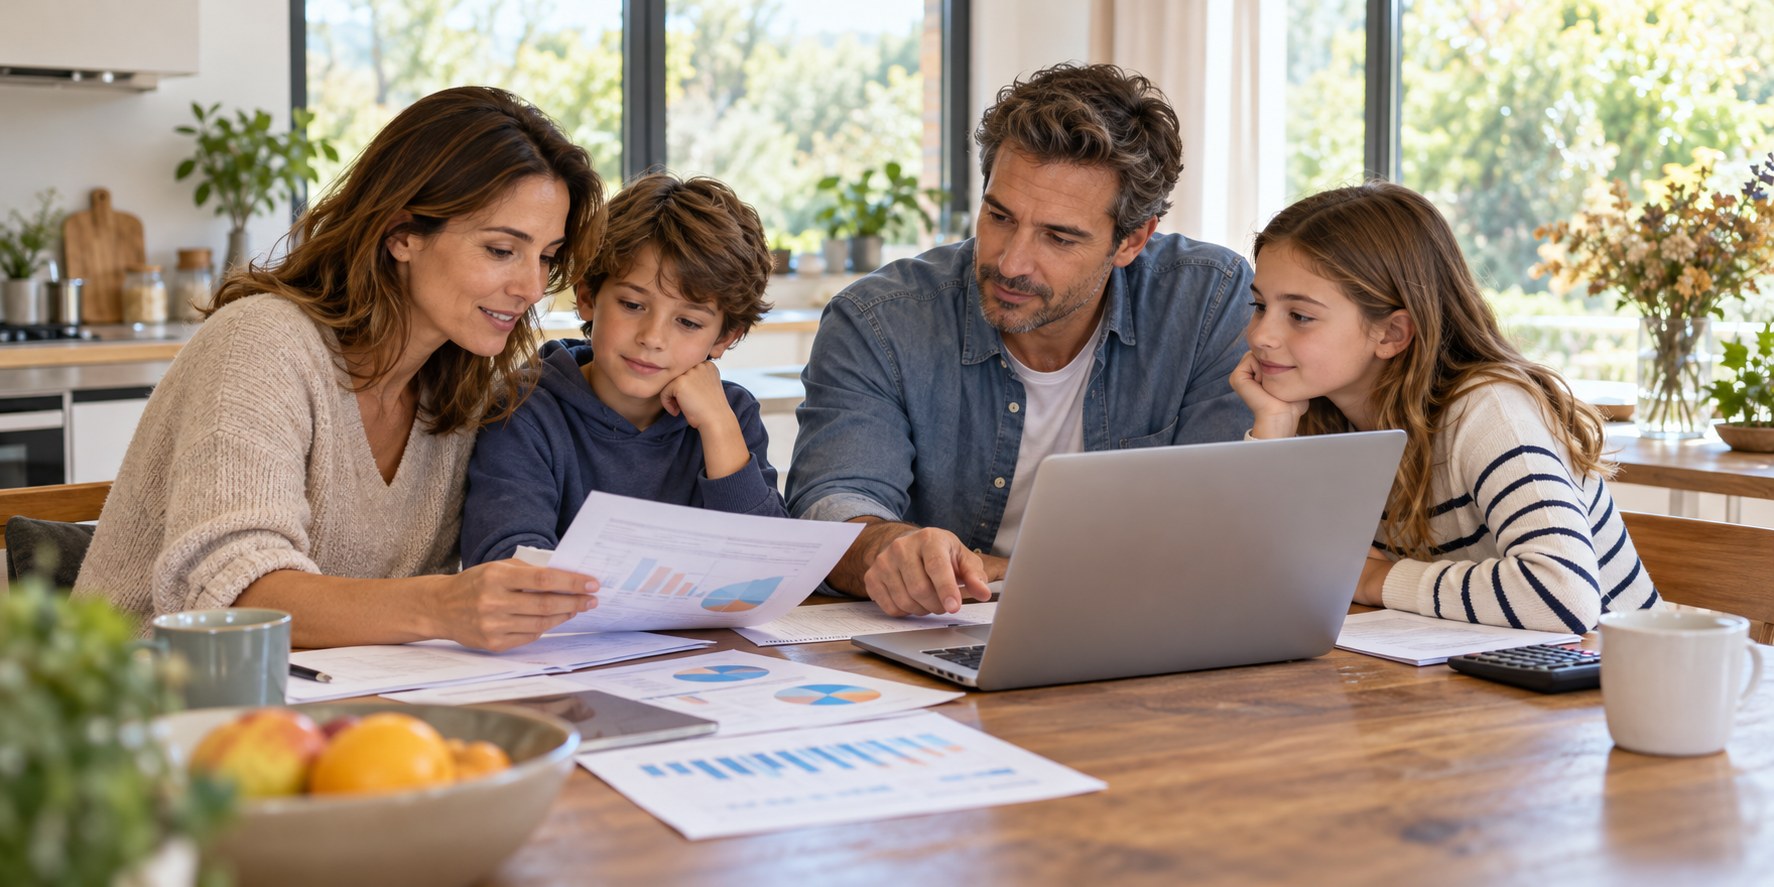
Le point de départ n’est pas le catalogue de garanties, mais votre foyer. Vivez-vous seul, en couple, avec des enfants à couvrir ? Consultez-vous surtout un médecin généraliste, des spécialistes, ou avez-vous des dépenses régulières en optique et en dentaire ? Ces éléments donnent une direction à votre recherche.
Il est utile de reprendre vos dépenses habituelles sur les derniers mois. L’objectif n’est pas de prévoir chaque soin, mais d’identifier les situations qui reviennent : consultations fréquentes, lunettes, prothèses dentaires, soins pour les enfants ou recours à des professionnels pratiquant des dépassements d’honoraires. Une mutuelle individuelle doit être cohérente avec ces habitudes et avec le budget du foyer.
Si vous êtes salarié, commencez également par regarder la complémentaire proposée par votre employeur. Une mutuelle d’entreprise peut offrir une protection étendue à un coût inférieur à celui d’une couverture individuelle. Selon votre situation, il peut être pertinent d’étudier l’adhésion du conjoint ou des enfants, ainsi que les options disponibles.
Lire les garanties sans se laisser guider par un seul pourcentage
Un niveau affiché à 100 % ne signifie pas forcément que tous vos frais seront intégralement couverts. Ce pourcentage s’appuie généralement sur une base de remboursement. Il faut donc regarder, pour chaque poste, ce qui est inclus et ce qui reste susceptible de vous être facturé.
Les tableaux de garanties méritent une lecture ligne par ligne sur les dépenses qui vous concernent. Les termes employés peuvent sembler proches, alors que la prise en charge varie : remboursement exprimé en pourcentage, forfait en euros, plafond annuel, limite par équipement ou conditions particulières.
| Poste à examiner | Ce qu’il faut comparer | Pourquoi cela compte |
|---|---|---|
| Soins courants | Consultations, spécialistes, dépassements éventuels | Ce sont souvent des dépenses régulières |
| Hospitalisation | Frais de séjour, honoraires, forfait journalier, prestations annexes | Un épisode ponctuel peut générer un reste à charge important |
| Optique | Niveau de remboursement, forfait, rythme de renouvellement | Le besoin varie fortement selon l’équipement choisi |
| Dentaire | Soins, prothèses et éventuels plafonds | Les montants peuvent différer sensiblement selon les actes |
| Couverture familiale | Garanties et cotisation pour chaque bénéficiaire | Les besoins ne sont pas identiques d’un membre du foyer à l’autre |
Ne comparez pas seulement les intitulés. Prenez une dépense concrète, par exemple une consultation chez un spécialiste ou le remplacement de lunettes, et cherchez comment chaque offre la traite. Cette lecture est plus parlante qu’un niveau global de garantie.
Hospitalisation, optique et dentaire : distinguer les besoins prioritaires
Certains postes exigent une attention particulière parce qu’ils peuvent représenter des dépenses élevées ou peu fréquentes. L’hospitalisation doit être examinée séparément des soins du quotidien. Regardez notamment les frais de séjour, les honoraires, le forfait journalier et les prestations qui peuvent faire l’objet d’une garantie distincte, comme la chambre individuelle.
Pour l’optique et le dentaire, n’achetez pas une garantie renforcée par principe. Demandez-vous si un équipement, des soins ou des travaux sont prévisibles à court ou moyen terme. Vérifiez également le mode de remboursement : un forfait n’a pas la même logique qu’un pourcentage. Les équipements et soins relevant du panier 100 % santé peuvent aussi modifier votre comparaison, selon les choix proposés et les conditions du contrat.
Une couverture équilibrée ne consiste pas à maximiser chaque ligne. Elle consiste à renforcer les postes les plus utiles, tout en évitant que la cotisation finance durablement des protections sans rapport avec votre réalité.
Comparer le prix d’une mutuelle santé avec le coût réel de la couverture
La cotisation est un critère légitime, mais elle doit être lue après les garanties. Deux offres affichant un prix voisin peuvent rembourser très différemment un même acte. À l’inverse, une formule plus chère peut inclure des garanties dont vous n’avez pas l’usage.
Pour comparer proprement, rassemblez les informations dans un même format : cotisation, garanties prioritaires, plafonds, exclusions, délais éventuels et services associés. Évitez de passer d’un devis à l’autre sans grille de lecture, car les présentations commerciales ne sont pas toujours identiques.
À lire aussi
- Notez les dépenses qui reviennent le plus souvent dans votre foyer.
- Repérez les garanties qui répondent directement à ces dépenses.
- Contrôlez les plafonds, les limites de durée et les éventuelles conditions d’accès.
- Calculez la cotisation sur une année pour comparer des montants présentés différemment.
- Lisez les documents d’information et les conditions du contrat avant de signer.
Les services annexes, tels que le tiers payant, l’assistance ou l’accès à certains réseaux de professionnels, peuvent être utiles. Ils ne doivent toutefois pas détourner l’attention du niveau de remboursement prévu pour vos soins principaux.
Les erreurs qui conduisent à une mutuelle inadaptée
La première erreur consiste à choisir uniquement selon le prix affiché. Une cotisation basse peut convenir à certains profils, mais elle doit rester compatible avec les dépenses les plus probables. La deuxième est de retenir la formule la plus protectrice par inquiétude, sans vérifier si ses garanties répondent à un besoin concret.
Autre piège : ne pas prendre en compte l’ensemble du foyer. Les besoins d’un enfant, d’un conjoint ou d’une personne qui consulte régulièrement peuvent modifier le niveau de couverture pertinent. Enfin, ne vous fiez pas à une promesse générale de remboursement. Seules les garanties détaillées, les montants, les plafonds et les conditions permettent d’évaluer un contrat.
Une fois votre mutuelle choisie, conservez vos documents et réévaluez votre contrat lorsqu’un changement important survient : évolution du foyer, nouvel équipement nécessaire, modification des habitudes de soins ou changement professionnel. Passée la première année, la résiliation d’une complémentaire santé peut être possible à tout moment sans frais ni pénalité, sous réserve de respecter les modalités prévues. En cas de doute, consultez les conditions générales de votre contrat ou demandez une confirmation écrite à l’organisme concerné.
Avant de souscrire, faites un dernier contrôle sur vos dépenses probables
Avant de valider une offre, relisez votre comparaison avec une question simple : si une dépense habituelle se présente demain, savez-vous clairement comment elle serait prise en charge ? Si la réponse reste floue, le contrat mérite d’être relu ou comparé à une autre formule.
La meilleure décision est souvent la plus lisible. Vous devez pouvoir expliquer pourquoi vous choisissez ce niveau de garanties, ce que vous payez et quels postes sont réellement protégés. Cette cohérence entre besoins, garanties et budget réduit le risque de mauvaise surprise.
Faut-il privilégier une mutuelle santé avec de fortes garanties partout ?
Pas nécessairement. Une formule très renforcée peut être pertinente si elle répond à des dépenses probables dans votre foyer. Si certains postes ne vous concernent pas, vous risquez de payer une cotisation plus élevée sans bénéfice concret.
Comment comprendre un remboursement indiqué à 100 % ?
Ce niveau s’apprécie par rapport à une base de remboursement. Il ne signifie donc pas automatiquement que tous les frais facturés seront couverts. Consultez le tableau de garanties et demandez un exemple sur un acte précis si nécessaire.
Quels documents lire avant de signer un contrat de complémentaire santé ?
Lisez au minimum le tableau des garanties, le document d’information sur le produit, les conditions générales et le devis. Ils permettent de repérer les plafonds, les exclusions, les délais éventuels et les modalités de résiliation.
Peut-on modifier son choix de mutuelle santé après un changement de situation ?
Un changement familial, professionnel ou financier peut justifier de réexaminer votre couverture. Les possibilités de modification ou de résiliation dépendent du contrat et de votre situation. Vérifiez les modalités écrites applicables à votre offre.
L’auteur
Consultant en protection sociale
Je publie ici mes essais et mes comparatifs. Mon domaine : prévoyance et assurance.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5803 votes
Commentaires
Soyez le premier à réagir.